
فهرست مطالب
سایپا؛ زیان ۳۳.۸ همتی و هزینه ۱۶۴ تومانی برای هر ۱۰۰ تومان درآمد
مافیای خودرو و ریشههای انحصار در ایران
ناکامی همکاری چری با ایرانخودرو و تصمیم حاکمیتی
چرا چری موفق است و سایپا زیانده؟
جیکو J7 در ایران؛ لوکانو L7 و نسخه پلاگین هیبرید
سوالات متداول
چری؛ ۳۴ میلیارد دلار درآمد و صدرنشینی جیکو J7 در بریتانیا

چری اتومبیل در تاریخ ۳۰ اکتبر ۲۰۲۶ عملکرد مالی سهماهه اول سال را منتشر کرد. بر اساس این گزارش، درآمد این شرکت به ۳۴ میلیارد دلار رسید که با دلار ۲۷۰٬۰۰۰ تومانی معادل ۹٬۱۸۰ همت است. این درآمد نسبت به مدت مشابه سال گذشته رشد ۱۲.۲۹ درصدی را نشان میدهد. سود ناخالص چری حدود ۵.۵ میلیارد دلار با رشد ۳۲.۳۸ درصدی و حاشیه سود ناخالص ۱۶.۱۷ درصدی ثبت شد. هزینه تحقیق و توسعه ۱.۵۵ میلیارد دلار بود که ۴۰.۲۱ درصد رشد داشته و حدود ۳.۳ برابر نرخ رشد درآمد است. سود خالص چری ۲.۰۵ میلیارد دلار با حاشیه سود خالص ۶.۰۵ درصد و سود قابل انتساب به مالکان ۱.۹۷ میلیارد دلار اعلام شد.
این اعداد نشان میدهد چری نه تنها درآمد خود را افزایش داده، بلکه حاشیه سود ناخالص خود را از ۱۴.۶۷ درصد به ۱۶.۱۷ درصد رسانده است؛ یعنی همزمان با رشد فروش، کارایی هزینه نیز بهبود یافته است. نسبت هزینه تحقیق و توسعه به درآمد نیز از ۳.۶۷ درصد به ۴.۵۸ درصد افزایش یافته که نشاندهنده سرمایهگذاری جدی این شرکت در فناوری و محصولات آینده است. چری با این سطح از سرمایهگذاری، خود را برای رقابت در بازارهای جهانی، از جمله اروپا، آماده میکند.
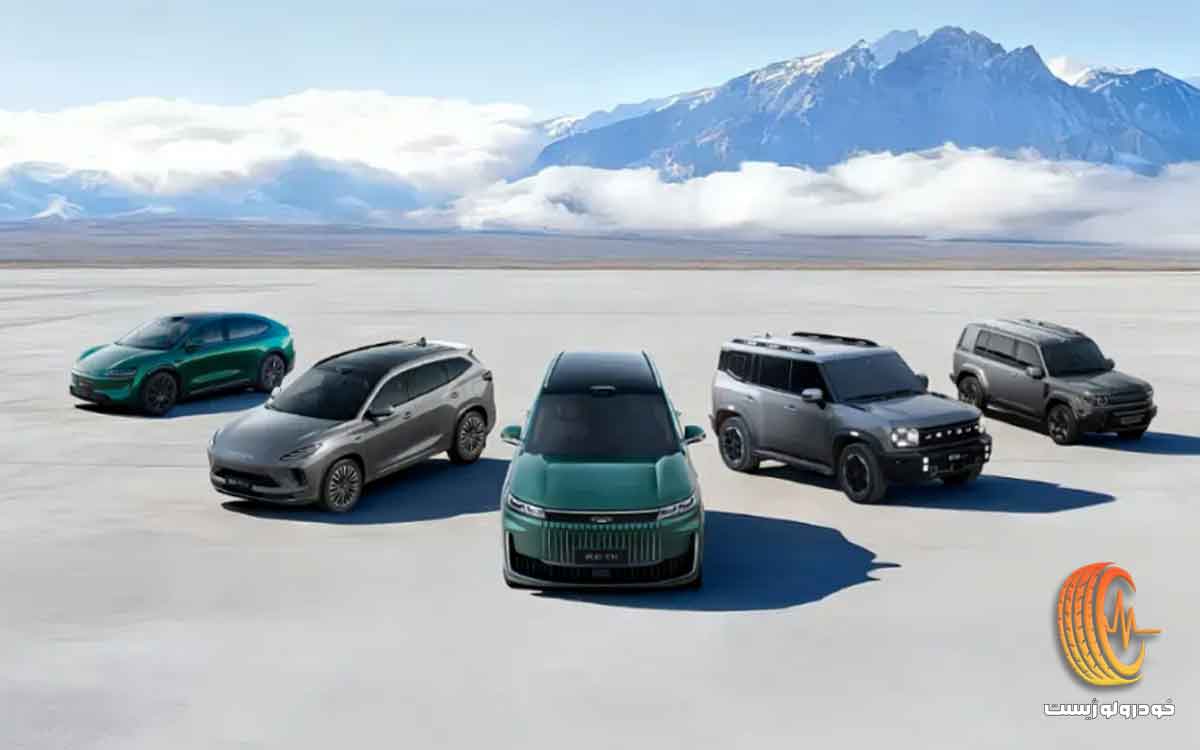
بر اساس دادههای شرکت تحقیقات بازار Dataforce، چری اتومبیل در سپتامبر ۲۰۲۶ رتبه نخست فروش برندهای چینی در اروپا (شامل اتحادیه اروپا، بریتانیا و بازارهای EFTA) را به دست آورد. در همین ماه و بر اساس آمار انجمن تولیدکنندگان و فروشندگان خودروی بریتانیا (SMMT)، چری برای دومین ماه متوالی رتبه اول فروش برندهای جدید خودرو در بریتانیا را کسب کرد و مدل جیکو J7 (JAECOO 7) نیز بار دیگر صدرنشین جدول فروش کلی خودرو در بریتانیا شد. در حال حاضر، از هر ده خودروی نو فروختهشده در بریتانیا، یک خودرو چری است.
استراتژی جهانیسازی ۳.۰ و مرکز عملیات منطقهای بارسلونا
چری اعلام کرده است که از ابتدای سال جاری اجرای استراتژی «جهانیسازی ۳.۰» را تسریع کرده و تیم مدیریت ارشد و ساختار سازمانی خود را بازتنظیم کرده است. این شرکت در حال پیشبرد همکاری یکپارچه میان بازار داخلی و بینالمللی و حرکت به سمت تحقیق و توسعه، تولید، تأمین، فروش و خدمات کاملاً بومیشده است. هدف چری، تبدیل شدن از یک «شرکت چینی فعال در سطح جهانی» به یک «شهروند شرکتی جهانی، غیرمتمرکز و یکپارچه در مناطق مختلف» است.
در سهماهه اول، چری نخستین مرکز عملیات منطقهای خارج از کشور خود را در بارسلونای اسپانیا راهاندازی کرد و همزمان پژوهشکده اسپانیا را نیز آغاز به کار کرد. این اقدام، تصمیمگیری در حوزه تحقیق و توسعه، تولید، زنجیره تأمین، انطباق و امور عمومی را به بازار اروپا نزدیکتر میکند. در آفریقای جنوبی نیز چری کارخانه Roslin را از یک خودروساز بزرگ جهانی خریداری کرده و برنامه بومیسازی را آغاز کرده است تا تا سال ۲۰۲۸ به هدف اولیه ۴۰ درصدی بومیسازی تولید خودرو در آفریقای جنوبی دست یابد. چری همچنین توسعه محصولات انرژی نو و هوشمند خود را در سطح جهانی تسریع کرده و برندهای OMODA و JAECOO تاکنون به ۷۹ بازار جهانی وارد شدهاند.
سایپا؛ زیان ۳۳.۸ همتی و هزینه ۱۶۴ تومانی برای هر ۱۰۰ تومان درآمد
صورتهای مالی حسابرسینشده سایپا برای ششماهه منتهی به ۳۱ شهریور ۱۴۰۵ تصویری کاملاً متفاوت را نشان میدهد. درآمدهای عملیاتی سایپا در این دوره بالغ بر ۳۶۴,۸۷۷,۶۴۶ میلیون ریال (۳۶.۴ همت) بوده است. در مقابل، بهای تمامشده درآمدهای عملیاتی این شرکت ۵۹۹,۵۴۷,۱۶۲ میلیون ریال (۵۹.۹ همت) ثبت شده که نتیجه آن، زیان ناخالص ۲۳۴,۶۶۹,۵۱۶ میلیون ریالی (۲۳.۴ همت) برای این خودروساز است. هزینههای فروش، اداری و عمومی سایپا در این دوره ۴۷,۹۸۰,۶۲۱ میلیون ریال (۴.۷ همت) اعلام شده است.
با احتساب سایر درآمدها و هزینههای عملیاتی، زیان عملیاتی سایپا در ششماهه نخست سال جاری به ۲۷۰,۳۷۶,۱۹۴ میلیون ریال (۲۷ همت) رسیده است. این اعداد نشان میدهد نه تنها درآمد سایپا کفاف هزینههای تولید را نمیدهد، بلکه هزینههای جانبی نیز بر عمق این زیان افزوده است. پیشبینی میشود با ادامه روند فعلی، زیاندهی این شرکت در نیمه دوم سال نیز ادامه یابد.
جزئیات صورت سود و زیان سایپا
بر اساس جدول مالی منتشرشده، نسبت بهای تمامشده درآمدهای عملیاتی به درآمد، ۱۶۴.۳ درصد است؛ یعنی سایپا برای هر ۱۰۰ تومان درآمد، بیش از ۱۶۴ تومان هزینه کرده است. زیان ناخالص معادل ۶۴.۳ درصد درآمد عملیاتی و زیان عملیاتی معادل ۷۴.۱ درصد درآمد عملیاتی است. هزینههای مالی ۱۳۹,۶۷۴,۴۷۸ میلیون ریال (۱۳.۹ همت) و معادل ۳۸.۳ درصد درآمد عملیاتی است. با اضافه شدن سایر درآمدها و هزینههای غیرعملیاتی به مبلغ ۶۲,۰۹۰,۱۱۰ میلیون ریال (۶.۲ همت)، زیان عملیات در حال تداوم قبل از مالیات سایپا به ۳۳۷,۹۶۰,۵۶۲ میلیون ریال (۳۳.۸ همت) رسیده است؛ یعنی ۹۲.۶ درصد از درآمد عملیاتی شرکت در قالب زیان قبل از مالیات از بین رفته است.
هزینههای مالی و زیان انباشته سنگین
هزینههای مالی سایپا در این دوره ۱۳.۹ همت ثبت شده است. کارشناسان اقتصادی معتقدند تداوم چنین وضعیتی میتواند به تشدید بحران نقدینگی و افزایش بدهیهای سایپا منجر شود. در همین حال، زیان انباشته شرکت نیز به رقم بیسابقهای در تاریخ فعالیت این خودروساز رسیده است. با توجه به کاهش فروش و افزایش هزینههای تولید، به نظر نمیرسد سایپا در کوتاهمدت بتواند از این گرداب مالی خارج شود.
انتشار این صورتهای مالی موج جدیدی از انتقادات را نسبت به عملکرد مدیریت و سیاستهای قیمتگذاری سایپا به همراه داشته است. بسیاری از کاربران و کارشناسان میپرسند چگونه یک خودروساز میتواند محصولات خود را با قیمتهای چند برابر شده به فروش برساند اما همچنان با زیانهای هزاران میلیاردی مواجه باشد. این تناقض، سوالات جدی درباره ساختار هزینهها و بهرهوری در این شرکت ایجاد کرده است. چالش اصلی پیش روی سایپا، فاصله زیاد میان قیمت تمامشده و قیمت فروش محصولات است. تا زمانی که این شکاف پر نشود، هرگونه افزایش قیمت یا تغییر در سیاستهای فروش نیز نخواهد توانست این خودروساز را از ورطه زیاندهی خارج کند.
مافیای خودرو و ریشههای انحصار در ایران
این تناقض آشکار را باید در ساختار بازار خودروی ایران جستجو کرد. در حالی که چری در یک بازار رقابتی جهانی با برندهای اروپایی، ژاپنی و کرهای میجنگد و با بومیسازی و توسعه اکوسیستم به سود ۲.۰۵ میلیارد دلاری میرسد، سایپا و ایرانخودرو در بازاری فعالیت میکنند که با تعرفههای سنگین، محدودیت واردات و موانع اداری از رقابت خارجی مصون شده است. در چنین ساختاری، افزایش قیمت محصولات نه برای بهبود کیفیت یا کارایی، بلکه برای جبران ناکارآمدی و پوشش هزینههای فزاینده انجام میشود.
مافیای خودرو با کنترل واردات، تعیین قیمت و مدیریت عرضه، از یک سو مانع ورود محصولات رقابتی مانند جیکو J7 و لوکانو L7 به بازار ایران میشود و از سوی دیگر، زیانهای خود را از جیب مصرفکننده جبران میکند. صورتهای مالی سایپا نشان میدهد که حتی افزایش چند برابری قیمت محصولات هم نتوانسته این شرکت را از ورطه زیان خارج کند؛ چرا که مشکل اصلی، ساختار هزینه، بهرهوری پایین و فقدان رقابت است، نه پایین بودن قیمت فروش. تا زمانی که این انحصار ادامه داشته باشد، افزایش قیمت فقط زیان را به مصرفکننده منتقل میکند و ساختار ناکارآمد را سرپا نگه میدارد.
نکته مهم این است که این انحصار فقط به قیمتگذاری محدود نمیشود. مافیای خودرو با اعمال موانع اداری، تعریف استانداردهای دستنیافتنی برای واردات و ایجاد شبکههای رانتی در توزیع قطعات و خدمات، هزینههای مضاعفی را به مصرفکننده تحمیل میکند. در چنین بازاری، خودرویی مانند جیکو J7 که در بریتانیا پرفروشترین خودرو است، در ایران یا وارد نمیشود یا با قیمتی چند برابر و پس از طی فرآیندهای پیچیده به دست مشتری میرسد. این در حالی است که در بازارهای آزاد، مشتری میتواند بین دهها گزینه مختلف با کیفیتها و قیمتهای متفاوت انتخاب کند.
ناکامی همکاری چری با ایرانخودرو و تصمیم حاکمیتی
ریشههای این انحصار را باید در تصمیمهای دهه ۸۰ شمسی جستجو کرد. در آن دوره، چری چین به طور جدی به دنبال همکاری مشترک با خودروسازان دولتی ایران، بهویژه ایرانخودرو بود. ایرانخودرو که به دنبال جانشینی برای خودروی پیکان بود، با چری برای تولید مشترک محصولی ارزانقیمت به توافق رسید و قراردادی نیز در این زمینه امضا شد. مراحل نهایی این قرارداد در حال طی شدن بود که ناگهان با مخالفت شدید وزارت صنایع و معادن دولت وقت مواجه شد.
اصلیترین مانع، مخالفت شخص وزیر صنایع و معادن وقت، علیاکبر محرابیان، بود. او صراحتاً به مدیرعامل ایرانخودرو اعلام کرد که باید همکاری با چری را «فراموش کند»، زیرا وزارتخانه مخالف تولید خودروی خارجی، بهویژه چینی، در ایران بود. این مخالفت تا حدی جدی بود که وزیر اعلام کرد تا زمانی که در سمت خود باشد، اجازه تولید خودروی چینی را نخواهد داد. این موضع نشان میدهد که تصمیمگیری نهایی فراتر از سطح مدیران خودروسازان و در سطح حاکمیتی و وزارتی بوده است.
دلایل مقاومت در برابر ورود چری
در ذهنیت مدیران صنعت خودروی ایران، ورود چینیها نه یک فرصت برای انتقال فناوری، بلکه یک تهدید جدی تلقی میشد. آنها خودروسازان چینی را به «موریانهای» تشبیه میکردند که به آرامی پایههای صنعت خودروی داخلی را نابود میکند. این ترس از به خطر افتادن موجودیت صنعت خودروی داخلی، باعث اتخاذ رویکردی محتاطانه و بازدارنده در قبال آنها میشد. علاوه بر این، در آن دوران، ورود کالاهای ارزان و بعضاً بیکیفیت چینی به بازار ایران، یک ذهنیت منفی نسبت به محصولات این کشور ایجاد کرده بود و مسئولان نگران بودند که همکاری با چری به اعتبار برند آنها آسیب بزند. صنعت خودروی ایران در آن دوره، همواره به دنبال جذب شرکای بزرگ و مطرح جهانی مانند پژو، رنو و تویوتا بود و چین به عنوان یک شریک درجه دو و فاقد جایگاه فناوری لازم تلقی میشد.
پس از این ناکامی، چری استراتژی خود را تغییر داد و تمرکز خود را بر همکاری با بخش خصوصی و خودروسازان کوچکتر معطوف کرد. این بار نیز چری با خرید سهام یک شرکت خصوصی توانست خط مونتاژ خود را در ایران آغاز کند، اما این تجربه نشان داد که بدنه اصلی صنعت خودروی دولتی ایران، تمایلی به ورود چینیها به این عرصه ندارد. سالها بعد، همان چری به یکی از بزرگترین خودروسازان جهان تبدیل شد و محصولاتش در اروپا و بریتانیا پرفروش شدند؛ در حالی که خودروسازان دولتی ایران با زیانهای هزاران میلیاردی دست و پنجه نرم میکنند.
چرا چری موفق است و سایپا زیانده؟
چری در سهماهه اول ۲۰۲۶ حدود ۱.۵۵ میلیارد دلار در تحقیق و توسعه سرمایهگذاری کرده است؛ رقمی که ۴۰ درصد رشد داشته و ۴.۵۸ درصد از درآمد را تشکیل میدهد. این سرمایهگذاری در محصولاتی مانند جیکو J7 که در بریتانیا پرفروش شده و در ایران با نام لوکانو L7 شناخته میشود، نتیجه داده است. نسخه پلاگین هیبرید لوکانو L7 نیز به زودی در ایران عرضه خواهد شد و نشان میدهد که حتی محصولات موفق جهانی میتوانند به بازار ایران راه پیدا کنند، اگر مسیر واردات و رقابت باز بماند.
در مقابل، سایپا با درآمد ۳۶.۴ همتی و هزینه ۵۹.۹ همتی، در چرخهای گرفتار شده که در آن تولید بیشتر به معنای زیان بیشتر است. این شرکت برای هر ۱۰۰ تومان درآمد، ۱۶۴ تومان هزینه میکند و هزینههای مالی ۱۳.۹ همتی، عمق این زیان را بیشتر میکند. یکی از تفاوتهای کلیدی، مقیاس تولید و صادرات است. چری بخش قابل توجهی از درآمد خود را از صادرات به دست میآورد و با تولید در مقیاس جهانی، هزینههای ثابت را بین میلیونها خودرو تقسیم میکند. در مقابل، خودروسازان ایرانی عمدتاً به بازار داخلی محدود هستند و با تیراژ پایین و تنوع بالای محصولات، هزینه تمامشده بالایی دارند.
تفاوت دیگر، ساختار مالکیت و مدیریت است. چری یک شرکت خصوصی است که در یک بازار رقابتی فعالیت میکند و برای بقا باید بهرهوری خود را افزایش دهد. اما خودروسازان دولتی ایران در یک بازار انحصاری فعالیت میکنند و حتی با زیاندهی، از حمایتهای دولتی و دسترسی به منابع مالی برخوردارند. این ساختار، انگیزهای برای بهبود کارایی و کاهش هزینهها ایجاد نمیکند. مقایسه چری با سایپا، نه یک مقایسه ساده میان دو شرکت، بلکه مقایسه میان دو مدل اقتصادی است: رقابت و بومیسازی در برابر انحصار و رانت.
جیکو J7 در ایران؛ لوکانو L7 و نسخه پلاگین هیبرید
خودروی جیکو J7 که در گزارشهای فروش بریتانیا به عنوان پرفروشترین خودرو معرفی شده است، در بازار ایران با نام لوکانو L7 و تحت برند لوکانو عرضه میشود. این خودرو که یکی از محصولات موفق خانواده JAECOO چری محسوب میشود، در بازار ایران نیز توانسته است جایگاه مناسبی در میان شاسیبلندهای اقتصادی و میانرده پیدا کند. لوکانو L7 در واقع همان JAECOO 7 است که توسط عرضهکنندگان ایرانی با نام تجاری لوکانو به بازار کشور معرفی شده است.
نکته قابل توجه برای خریداران ایرانی این است که به زودی نسخه پلاگین هیبرید لوکانو L7 (Lucano L7 PHEV) نیز عرضه خواهد شد. این نسخه با بهرهگیری از سیستم پلاگین هیبرید چری، ترکیبی از موتور بنزینی و موتور الکتریکی را ارائه میدهد و میتواند مصرف سوخت را به طور قابل توجهی کاهش دهد. عرضه این نسخه میتواند لوکانو L7 را به گزینهای جذابتر برای خریدارانی تبدیل کند که به دنبال خودرویی با آلایندگی کمتر و هزینه سوخت پایینتر هستند. موفقیت جهانی JAECOO 7 و لوکانو L7 نشان میدهد که استراتژی چری در ارائه محصولات با کیفیت و قیمت مناسب در بازارهای مختلف، از جمله ایران، در حال نتیجه دادن است.
اما پرسش اصلی این است: چرا خودرویی که در بریتانیا پرفروشترین است، در ایران با موانع متعدد برای واردات مواجه میشود؟ پاسخ را باید در همان ساختار مافیایی جستجو کرد که منافع خود را در بسته نگه داشتن بازار میبیند. اگر مسیر واردات خودروهای رقابتی مانند لوکانو L7 باز باشد و تعرفهها منطقی شوند، مصرفکننده ایرانی میتواند بین خودرویی با کیفیت جهانی و قیمت مناسب و خودرویی داخلی با هزینه ۱۶۴ تومانی برای هر ۱۰۰ تومان درآمد، انتخاب کند. اما تا زمانی که این انتخاب وجود نداشته باشد، زیان سایپا و هزینههای آن بر دوش مصرفکننده خواهد بود.
سوالات متداول درباره مقایسه چری و سایپا و مافیای خودرو
درآمد چری در سهماهه اول ۲۰۲۶ چقدر بود؟
حدود ۳۴ میلیارد دلار (معادل ۹٬۱۸۰ همت با دلار ۲۷۰٬۰۰۰ تومانی)، با سود ناخالص حدود ۵.۵ میلیارد دلار، سود خالص حدود ۲.۰۵ میلیارد دلار و حاشیه سود ناخالص ۱۶.۱۷ درصد.
زیان سایپا در نیمه نخست ۱۴۰۵ چقدر بود؟
زیان قبل از مالیات ۳۳.۸ همتی (۳۳۷٬۹۶۰٬۵۶۲ میلیون ریال)، معادل ۹۲.۶ درصد از درآمد عملیاتی ۳۶.۴ همتی. بهای تمامشده ۵۹.۹ همت بود، یعنی سایپا برای هر ۱۰۰ تومان درآمد، ۱۶۴ تومان هزینه کرده است.
چرا سایپا با وجود افزایش قیمت، همچنان زیانده است؟
دلیل اصلی، بهای تمامشده ۵۹.۹ همتی در برابر درآمد ۳۶.۴ همتی، هزینههای مالی ۱۳.۹ همتی، بهرهوری پایین و ساختار انحصاری بازار است. افزایش قیمت بدون اصلاح ساختار هزینه و ایجاد رقابت، زیان را درمان نمیکند.
جیکو J7 در ایران با چه نامی عرضه میشود؟
جیکو J7 (JAECOO 7) در ایران با نام لوکانو L7 عرضه میشود و نسخه پلاگین هیبرید آن (لوکانو L7 PHEV) نیز به زودی در بازار کشور عرضه خواهد شد.
نقش مافیای خودرو در زیاندهی خودروسازان داخلی چیست؟
مافیای خودرو با کنترل واردات، تعرفههای سنگین، موانع اداری و مدیریت عرضه، بازار را بسته نگه میدارد. این انحصار، انگیزهای برای بهبود بهرهوری ایجاد نمیکند و هزینههای ناکارآمدی را به مصرفکننده منتقل میکند.
آیا همکاری چری با ایرانخودرو در دهه ۸۰ به نتیجه رسید؟
خیر. قرارداد تولید مشترک با مخالفت وزارت صنایع و معادن دولت وقت مواجه شد و وزیر وقت اعلام کرد تا زمانی که در سمت خود باشد، اجازه تولید خودروی چینی را نخواهد داد. چری بعدها از طریق بخش خصوصی وارد بازار ایران شد.